2019年中国物流服务行业研究报告 社会经济咨询视角下的深度剖析
引言
2019年,中国物流服务行业在宏观经济下行压力、贸易摩擦以及技术变革的多重影响下,呈现出稳中趋缓、结构优化、动能转换的发展态势。作为社会经济咨询的核心领域之一,物流服务行业不仅直接影响着商品流通效率与成本,更是衡量国民经济运行质量的重要指标。本报告基于社会经济咨询的分析框架,从行业规模、市场结构、竞争格局、技术应用、政策环境及未来趋势等维度,对2019年中国物流服务行业进行系统性梳理与研判。
一、行业总体规模与增长
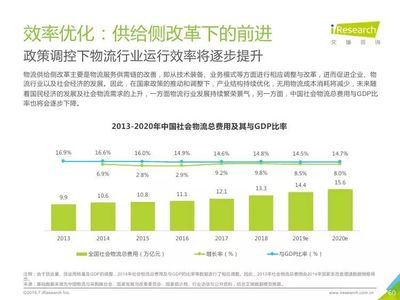
2019年,中国社会物流总额达到298.0万亿元,按可比价格计算,同比增长5.9%,增速较2018年回落0.6个百分点。社会物流总费用为14.6万亿元,同比增长7.3%,与GDP的比率为14.7%,较上年下降0.1个百分点。尽管物流效率有所提升,但与发达国家8%-9%的水平相比仍有较大优化空间。
从物流需求结构看,工业品物流总额占主导地位,2019年达269.6万亿元,同比增长5.7%;进口货物物流总额为14.3万亿元,同比增长3.2%,受中美贸易摩擦影响增速明显放缓;单位与居民物品物流总额为8.8万亿元,同比增长16.8%,成为增长最快的细分领域,反映消费升级与电商渗透的持续拉动。
二、市场结构分析
2.1 细分化市场表现
快递服务:2019年全国快递业务量累计完成635.2亿件,同比增长25.3%;业务收入累计完成7497.8亿元,同比增长24.2%。快递行业集中度进一步提升,CR6(顺丰、中通、圆通、申通、韵达、百世)市场占有率超过80%。价格竞争依然激烈,单票收入持续下滑,但规模效应带来成本改善。
零担与整车:零担市场增速约为4%-5%,其中高端零担(如时效件、大包裹)增速高于行业平均。整车市场受制造业景气度影响较大,增速放缓至3%左右。专线企业面临整合压力,网络型零担企业逐渐扩大份额。
仓储与配送:伴随零售业态变革,前置仓、云仓等新模式快速发展,仓储自动化、智能化改造需求旺盛。城配市场呈现碎片化特征,龙头企业开始通过平台化整合运力。
跨境物流:受贸易摩擦及跨境电商政策调整影响,跨境物流增速有所回落,但海外仓、专线物流等模式仍保持较高投资热度。
2.2 区域分布特征
物流服务需求与区域经济发展水平高度相关。东部沿海地区占据全国物流总额的60%以上,长三角、珠三角、京津冀三大经济圈是核心增长极。中西部地区依托产业转移与基础设施建设,物流增速略高于全国平均,但基数较小。
三、竞争格局与企业动态
2019年物流服务行业竞争呈现“头部集中、跨界融合、模式分化”的特点。
- 头部企业:顺丰控股、京东物流、菜鸟网络、中通快递、韵达股份等通过资本运作、技术投入和网络下沉巩固优势。顺丰收购DHL在华供应链业务,加速布局高端B端市场;京东物流推出“千县万镇24小时达”时效提升计划。
- 跨界竞争:电商平台、制造企业、地产商等纷纷切入物流领域,如阿里系、拼多多、苏宁物流等。
- 中小企业:在价格战与合规成本上升的双重挤压下,大量专线、区域型快递企业面临生存困境,行业洗牌加速。
四、技术应用与创新
2019年被视为物流科技落地的关键年份。主要技术方向包括:
- 大数据与AI:用于需求预测、路径优化、智能调度,如菜鸟的智能分单、顺丰的AI客服。
- 自动化与机器人:仓储机器人、无人叉车、自动分拣线在头部企业广泛应用,京东“亚洲一号”、苏宁云仓等成为标杆。
- 物联网与区块链:用于全程温控、电子面单、供应链金融等场景,区块链技术在物流溯源试点项目增多。
- 无人驾驶与无人机:虽然仍处于测试阶段,但顺丰、京东、迅蚁等在特定场景获得试运行许可,为末端配送提供新可能。
五、政策环境与社会经济影响
5.1 政策导向
2019年,国家层面出台多项政策支持物流降本增效与高质量发展:
- 《关于推动物流高质量发展促进形成强大国内市场的意见》提出加强基础设施网络、促进转型升级。
- 《网络平台道路货物运输经营管理暂行办法》规范网络货运平台,推动个体司机税务合规。
- 取消高速公路省界收费站、推行货车按车(轴)型收费,降低通行成本。
- 跨境电商综合试验区扩容、邮政业“十四五”规划前期研究启动。
5.2 社会经济咨询意义
物流服务行业对就业、消费、区域协调以及供应链安全具有显著溢出效应。2019年,物流从业人员超过5000万人,其中快递员超300万。物流成本占GDP比重依然偏高,制约制造业竞争力提升。从社会经济咨询角度看,推动物流业的数字化转型、绿色化发展、标准化建设是提升国民经济运行效率的关键路径。
六、存在问题与挑战
- 成本压力:人力、土地、能耗成本持续上升,价格战导致利润微薄。
- 基础设施衔接不畅:多式联运、最后一公里等环节存在短板。
- 数字化水平不均衡:中小企业信息化投入不足,数据孤岛现象普遍。
- 绿色物流:包装污染、碳排放问题日益受到关注,但循环包装、新能源车推广仍面临经济性障碍。
- 国际贸易不确定性:中美贸易摩擦对跨境物流造成阶段性冲击。
七、趋势展望与建议
展望2020年及中国物流服务行业将呈现以下趋势:
- 集约化与平台化:头部企业通过并购整合扩大份额,网络货运、众包运力等平台模式持续渗透。
- 供应链一体化:从单一物流服务向供应链咨询、金融、数据服务延伸。
- 智能化与数字化:5G、AI、IoT技术加速落地,形成“数据驱动”的决策体系。
- 绿色低碳:新能源物流车、可循环包装、绿色仓储将成为行业标配。
对于社会经济咨询机构而言,应重点关注物流与制造业、商贸业的联动,为地方政府和企业提供产业规划、绩效评估、投资可行性分析等专业服务,助力物流行业在复杂经济环境中实现高质量发展。
##
2019年的中国物流服务行业在挑战中前行,规模持续扩大,结构不断优化,技术赋能显著。但同时也要正视成本高企、竞争激烈、国际环境多变等问题。唯有通过政策引导、技术驱动与模式创新,才能推动物流业从“规模扩张”向“质量效益”转型,为国民经济健康发展提供坚实支撑。
如若转载,请注明出处:http://www.zhican88.com/product/52.html
更新时间:2026-10-03 19:58:05